
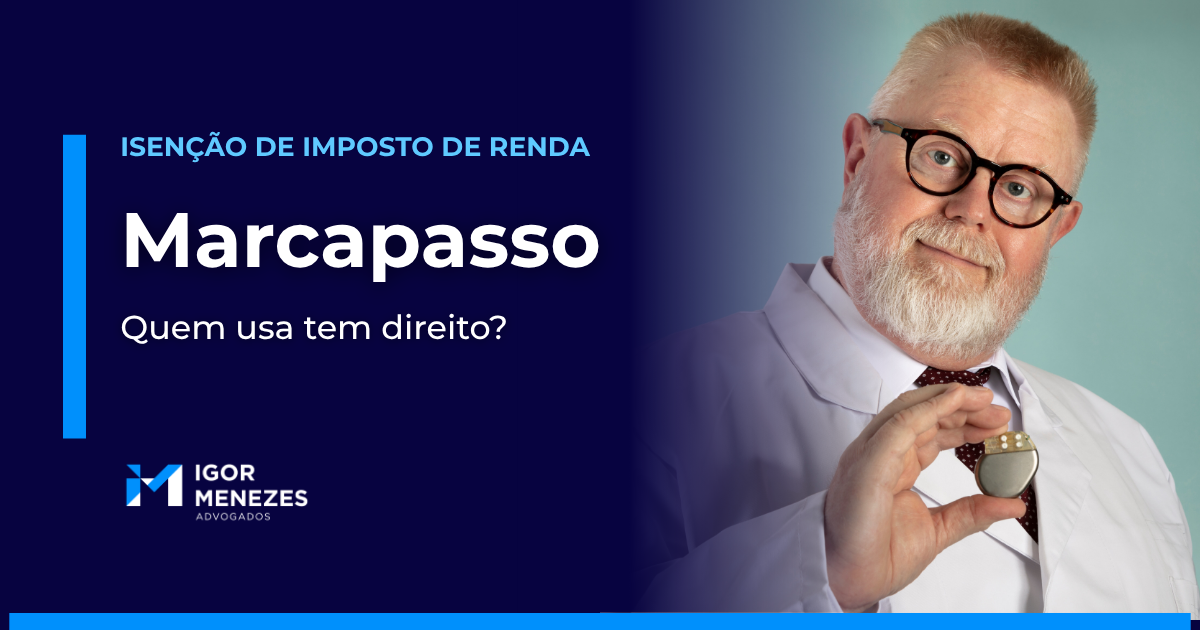
Marcapasso dá direito à isenção do Imposto de Renda?
Pode dar. O marcapasso é um tratamento, e a lei relaciona doenças: o que garante a isenção é a cardiopatia grave, prevista na Lei 7.713/1988. Quem usa o aparelho por um defeito sério no sistema elétrico do coração, como o bloqueio atrioventricular total, ou tem cardiodesfibrilador ou ressincronizador, tem forte indício de cardiopatia grave, e o direito fica ainda mais claro quando há insuficiência cardíaca ou fração de ejeção reduzida. A isenção alcança aposentadoria, pensão, reforma e previdência privada, vale desde o diagnóstico e permite recuperar o imposto pago nos últimos cinco anos, com correção pela Selic. O salário de quem ainda trabalha continua tributado.
Mais de 300 mil brasileiros vivem com marcapasso, e cerca de 49 mil aparelhos novos são implantados todos os anos, segundo o Censo Mundial de Marcapassos e Desfibriladores, com predomínio de homens com idade média de 70 anos. É um público formado, em grande parte, por aposentados, e muitos continuam com Imposto de Renda descontado todo mês sem saber que podem ter direito à isenção.
O marcapasso é um pequeno aparelho implantado sob a pele do peito, ligado ao coração por fios, que envia impulsos elétricos quando o coração bate devagar demais ou de forma irregular. O implante é considerado simples, e a maioria dos pacientes volta para casa no mesmo dia ou no dia seguinte. A doença que levou a ele, porém, continua lá. Este guia mostra quando quem usa marcapasso tem direito à isenção, como montar o laudo e como recuperar o imposto pago a mais.
O que a lei diz
O art. 6º, XIV, da Lei 7.713/1988 lista as doenças graves que tornam isentos os proventos de aposentadoria e reforma, e a cardiopatia grave está nessa lista. A mesma regra vale para a pensão recebida por quem tem uma dessas doenças, conforme o inciso XXI do mesmo artigo. O STJ entende que a lista é fechada (Tema 250): só as doenças nela previstas garantem a isenção.
O marcapasso não aparece na lei porque a lei relaciona doenças, e não tratamentos. O pedido, portanto, se apoia na doença do coração que levou ao implante, e ela precisa ser grave. A lista completa está na página sobre doenças que dão direito à isenção do Imposto de Renda.
Por que o marcapasso indica um coração doente
O coração tem um sistema elétrico próprio, que comanda cada batida. O marcapasso é indicado quando esse sistema falha. As principais indicações são:
- Bloqueio atrioventricular de segundo grau tipo II ou de terceiro grau, o bloqueio total: o impulso elétrico não passa adequadamente das câmaras de cima para as de baixo do coração. Nesses casos, o marcapasso definitivo é indicado independentemente de sintomas, porque o defeito, por si só, já é grave.
- Doença do nó sinusal: o marcapasso natural do coração falha, e as batidas ficam lentas demais, com sintomas.
- Fibrilação atrial com batimentos muito lentos, com sintomas.
Antes do implante, é comum o paciente ter tontura, cansaço com pouco esforço e até desmaios. Depois, os sintomas costumam desaparecer. Mas o marcapasso não cura o defeito elétrico: ele compensa a falha batida a batida. Sem o aparelho, o problema continua lá. Doença controlada não é doença curada.
Marcapasso, cardiodesfibrilador e ressincronizador
Existem três tipos principais de aparelho, e eles indicam situações de gravidade diferente:
- Marcapasso convencional: trata as batidas lentas e os bloqueios elétricos.
- Cardiodesfibrilador implantável (CDI): indicado para ritmos muito rápidos e potencialmente fatais, como a taquicardia ventricular. Quem tem CDI convive com risco de morte súbita, o que pesa muito a favor da gravidade.
- Ressincronizador: indicado para a insuficiência cardíaca, quando a fração de ejeção está em 35% ou menos, há um tipo específico de bloqueio elétrico e o paciente tem sintomas. Como a II Diretriz Brasileira de Cardiopatia Grave considera grave a fração de ejeção abaixo de 40%, quem tem ressincronizador cumpre esse critério pelo próprio motivo da indicação.
Quando o caso fica mais forte
A lei não diz o que é cardiopatia grave, e a referência usada nas perícias, a II Diretriz Brasileira de Cardiopatia Grave, da Sociedade Brasileira de Cardiologia, não traz critérios específicos para o marcapasso. Por isso, a avaliação olha para o conjunto do quadro. Os sinais que mais reforçam o direito são:
- bloqueio atrioventricular total ou outro defeito elétrico que torne o paciente dependente do aparelho;
- uso de cardiodesfibrilador ou de ressincronizador;
- insuficiência cardíaca associada;
- fração de ejeção abaixo de 40% no ecocardiograma;
- limitação importante nas atividades do dia a dia, como cansaço ou falta de ar com esforços leves;
- doença do músculo do coração, a cardiomiopatia, como causa do problema elétrico.
O caso mais difícil é o de quem colocou marcapasso por batidas lentas, tem o coração com estrutura e força normais e nenhum outro sinal. Parte dos tribunais exige, nessa situação, a demonstração de comprometimento do coração além do defeito elétrico. É um caso que precisa de análise individual e de um laudo bem fundamentado.
Uso marcapasso e estou bem. Ainda tenho direito?
Estar bem com o marcapasso é justamente o efeito do tratamento, e não sinal de que a doença acabou. A Súmula 627 do STJ dispensa a demonstração de sintomas atuais ou de recidiva da doença para que a isenção seja reconhecida.
Na via administrativa, porém, perícias e órgãos pagadores costumam reavaliar o paciente e negar a isenção quando ele está estável, com base na própria II Diretriz, que prevê a reavaliação da gravidade depois de um tratamento que melhora o quadro. Na Justiça, o que conta é o diagnóstico. O tema está no artigo sobre doença grave curada ou controlada.
O laudo e os CIDs certos
Um erro frequente é o laudo trazer apenas o CID Z95.0, que registra a presença do marcapasso. Ele mostra o aparelho, mas não demonstra a doença nem a sua gravidade. O relatório do cardiologista precisa indicar a doença de base, com o CID correspondente:
- I44.2: bloqueio atrioventricular total;
- I44.1: bloqueio atrioventricular de segundo grau;
- I49.5: síndrome do nó sinusal;
- I48: fibrilação e flutter atrial;
- I47.2: taquicardia ventricular, a indicação mais comum do cardiodesfibrilador;
- I42: cardiomiopatias;
- I50: insuficiência cardíaca.
Além do CID, o relatório deve trazer a data em que a doença foi diagnosticada, o tipo de aparelho e a data do implante, os dados que mostram a gravidade, como a fração de ejeção e a limitação nas atividades, e a conclusão expressa de que o quadro caracteriza cardiopatia grave. Ajudam a comprovar o caso o eletrocardiograma, o Holter, o ecocardiograma, o relatório do implante e os relatórios das revisões do aparelho.
No pedido feito diretamente ao INSS ou ao órgão que paga a aposentadoria, a lei exige laudo emitido por serviço médico oficial (art. 30 da Lei 9.250/1995). Na Justiça, o laudo oficial não é obrigatório: a Súmula 598 do STJ admite outras provas, como o relatório do cardiologista que acompanha o paciente e os exames. Se o pedido já foi negado, leia o artigo sobre pedido de isenção do IR negado. A diferença entre o laudo oficial e o particular está no artigo sobre laudo oficial para isenção do Imposto de Renda.
Quem tem direito
Têm direito os aposentados do INSS, os servidores aposentados, os militares reformados, os pensionistas e quem recebe complementação de aposentadoria ou resgata previdência privada, seja PGBL ou VGBL. Não importa o tipo de aposentadoria: por idade, por tempo de contribuição ou por incapacidade, todas ficam isentas, mesmo que não tenham sido concedidas por causa do coração. Veja os artigos sobre pensionistas e previdência privada.
Quem ainda trabalha continua pagando imposto sobre o salário, conforme o Tema 1037 do STJ. Para essas pessoas, o direito nasce no dia em que a aposentadoria começa.
Desde quando vale e quanto é possível recuperar
A isenção vale desde a data do diagnóstico, e não da data do laudo oficial nem do reconhecimento pelo órgão pagador. É o entendimento da Primeira Seção do STJ no AgInt no PUIL 3.606/RS, de 2024. No caso do marcapasso, o marco é o diagnóstico da doença que levou ao implante, como o bloqueio registrado no eletrocardiograma, que muitas vezes é anterior à própria cirurgia.
A devolução alcança o imposto pago nos cinco anos anteriores ao pedido, com correção pela Selic (art. 39, § 4º, da Lei 9.250/1995). Se o diagnóstico ocorreu há menos de cinco anos, a devolução começa na data do diagnóstico. Os caminhos e prazos de pagamento estão no guia sobre restituição do Imposto de Renda por doença grave, e o valor pode ser estimado na calculadora de restituição do Imposto de Renda por doença grave.
Como pedir a isenção
O pedido pode ser feito ao órgão que paga o benefício, com o laudo oficial, ou diretamente na Justiça. O STF definiu que a ação judicial não depende de pedido administrativo prévio (Tema 1373). Para quem está estável com o marcapasso, esse caminho costuma ser o mais seguro, porque evita a reavaliação que leva tantos pedidos administrativos à negativa.
Contra quem a ação é proposta depende de quem paga a aposentadoria. Para aposentados do INSS e servidores federais, a ação é contra a União, na Justiça Federal. Para servidores estaduais e municipais, o imposto retido fica com o próprio Estado ou Município, e a ação tramita na Justiça Estadual. Todo o processo pode ser feito a distância. O passo a passo está no guia como pedir a isenção do Imposto de Renda por doença grave. Quem colocou stent encontra as regras próprias no artigo sobre stent e isenção do Imposto de Renda.
Como o Igor Menezes Advogados pode ajudar
O Igor Menezes Advogados atua exclusivamente com isenção e restituição de Imposto de Renda por doença grave e atende aposentados, pensionistas, servidores e militares de todo o Brasil, de forma 100% digital, sem necessidade de deslocamento.
A avaliação inicial do caso não tem custo. A equipe analisa os exames e o histórico cardiológico, identifica a doença de base e a data de diagnóstico que podem ser comprovadas, estima o valor a recuperar e indica o caminho mais adequado. Os honorários são cobrados apenas em caso de êxito.
Em resumo
O marcapasso, sozinho, não dá direito à isenção do Imposto de Renda, mas a doença do coração que levou a ele dá, quando é grave. Bloqueio atrioventricular total, uso de cardiodesfibrilador ou ressincronizador, insuficiência cardíaca e fração de ejeção abaixo de 40% são os sinais que mais reforçam o direito. Estar bem com o aparelho não afasta a isenção, conforme a Súmula 627 do STJ. O laudo precisa trazer o CID da doença, e não apenas o do marcapasso. A isenção vale desde o diagnóstico, e a devolução alcança os últimos cinco anos, com correção pela Selic.
Perguntas frequentes
Marcapasso dá direito à isenção do Imposto de Renda?
O marcapasso, sozinho, não. O que dá direito é a cardiopatia grave, prevista na Lei 7.713/1988. Quem usa o aparelho por um defeito elétrico sério, como o bloqueio atrioventricular total, ou tem insuficiência cardíaca associada, tem forte indício de cardiopatia grave.
Cardiodesfibrilador (CDI) dá direito?
O CDI é indicado para ritmos rápidos e potencialmente fatais, o que pesa muito a favor da gravidade. Mesmo assim, o pedido se apoia na doença de base, que deve constar no laudo.
Ressincronizador dá direito?
O ressincronizador é indicado para a insuficiência cardíaca com fração de ejeção de 35% ou menos. Esse valor já fica abaixo do limite de 40% usado nas perícias para caracterizar a cardiopatia grave.
Uso marcapasso e estou bem. Perco o direito?
Não. A Súmula 627 do STJ dispensa a demonstração de sintomas atuais. O marcapasso compensa o defeito elétrico, mas não cura a doença.
Qual CID deve constar no laudo?
O CID da doença de base, como I44.2, I44.1, I49.5, I48, I47.2, I42 ou I50. O CID Z95.0 registra apenas a presença do marcapasso e não demonstra a gravidade.
A isenção vale desde o implante do marcapasso?
Vale desde o diagnóstico da doença que levou ao implante, que muitas vezes é anterior à cirurgia. Exames antigos, como eletrocardiogramas e o Holter, ajudam a comprovar essa data.
O laudo do meu cardiologista particular serve?
Na Justiça, sim. A Súmula 598 do STJ dispensa o laudo oficial quando a doença está comprovada por outros documentos, como relatórios e exames.
Ainda trabalho. Meu salário fica isento?
Não. O STJ definiu que a isenção alcança apenas aposentadoria, pensão e reforma (Tema 1037). O direito começa quando a aposentadoria começar.
Quanto tempo de imposto posso recuperar?
Os cinco anos anteriores ao pedido, com correção pela Selic. Se o diagnóstico ocorreu há menos de cinco anos, a devolução começa na data do diagnóstico.
Se você ou alguém da sua família usa marcapasso, recebe aposentadoria, pensão ou previdência privada e continua com desconto de Imposto de Renda, envie o seu caso para a análise da equipe. Fale com a equipe pelo WhatsApp.
Quer saber se isso vale para o seu caso?
Simule quanto do imposto descontado nos últimos cinco anos pode voltar para você, confira se a sua doença está na lista da lei ou fale direto com a equipe do Igor Menezes Advogados.
Notícias Relacionadas
03/11/2026
Stent dá direito à isenção do Imposto de Renda?
Pode dar. O stent não está na lei, mas a doença que levou a ele pode estar: a cardiopatia grave, prevista na Lei 7.713/1988. Quem colocou...
Leia mais
03/11/2026
Hemodiálise dá direito à isenção do Imposto de Renda?
Sim. A hemodiálise por doença renal crônica é a prova mais clara de nefropatia grave, uma das doenças previstas na Lei 7.713/1988. Por isso, quem faz...
Leia mais
29/10/2026
Esclerose múltipla dá direito à isenção do Imposto de Renda? Mesmo sem surtos, veja como funciona
Sim. A esclerose múltipla está prevista pelo nome na Lei 7.713/1988, e quem tem a doença tem direito à isenção do Imposto de Renda sobre aposentadoria,...
Leia mais 03/11/2026
Stent dá direito à isenção do Imposto de Renda?
Pode dar. O stent não está na lei, mas a doença que levou a ele pode estar: a cardiopatia grave, prevista na Lei 7.713/1988. Quem colocou...
Leia mais 03/11/2026
Hemodiálise dá direito à isenção do Imposto de Renda?
Sim. A hemodiálise por doença renal crônica é a prova mais clara de nefropatia grave, uma das doenças previstas na Lei 7.713/1988. Por isso, quem faz...
Leia mais 29/10/2026
Esclerose múltipla dá direito à isenção do Imposto de Renda? Mesmo sem surtos, veja como funciona
Sim. A esclerose múltipla está prevista pelo nome na Lei 7.713/1988, e quem tem a doença tem direito à isenção do Imposto de Renda sobre aposentadoria,...
Leia mais
Ficou com alguma dúvida? Deixe seu comentário