31/03/2026

16:26

Isenção de Imposto de Renda por Doença Grave: o guia definitivo para aposentados, pensionistas e militares reformados
Isenção de Imposto de Renda por Doença Grave: o guia definitivo para aposentados, pensionistas e militares reformados

Por Igor Menezes Advogados — Especialistas em Isenção e Restituição de IR por Doença Grave

Você é aposentado, pensionista, servidor público inativo ou militar reformado e foi diagnosticado com uma doença grave? Então existe uma grande chance de você estar pagando Imposto de Renda sem nenhuma obrigação legal para isso.

A Lei nº 7.713/1988 garante isenção total do IR sobre os proventos de aposentadoria, pensão e reforma para portadores de determinadas enfermidades. Não é um benefício assistencial. Não é favor. É um direito previsto em lei, reconhecido pelos tribunais superiores e exigível judicial ou administrativamente, inclusive com recuperação retroativa de até cinco anos do imposto pago indevidamente.

Apesar disso, milhares de brasileiros continuam tendo parcelas descontadas todo mês, muitas vezes sem nem saber que têm direito à isenção. Outros até tentaram o pedido administrativo, foram indeferidos e desistiram. Outros simplesmente nunca souberam.

Este artigo existe para mudar isso. Aqui você vai encontrar tudo o que precisa saber: quem tem direito, quais doenças estão contempladas, como funciona a jurisprudência dos tribunais superiores, quais são os caminhos possíveis, o que fazer quando o pedido é negado e quanto você pode recuperar. Sem enrolação, sem linguagem de manual, sem respostas vagas.

1. O que diz a lei: o fundamento jurídico da isenção

O artigo 6º, inciso XIV, da Lei nº 7.713/1988 estabelece que são isentos do Imposto de Renda os rendimentos de aposentadoria, reforma ou pensão pagos pela Previdência Social ou por qualquer entidade pública ou privada, quando o beneficiário seja portador de uma das doenças ali especificadas.

A isenção se estende a:

  • Aposentadoria paga pelo INSS;
  • Aposentadoria paga por Regimes Próprios de Previdência (servidores públicos estaduais, municipais, federais);
  • Reforma militar (Exército, Marinha, Aeronáutica, Polícia Militar, Corpo de Bombeiros);
  • Pensão por morte recebida em razão de falecimento de segurado;
  • Complementação de aposentadoria paga por entidade de previdência complementar (PGBL, FAPI e assemelhados);
  • Pensão estabelecida por acordo judicial, sentença ou escritura pública, inclusive alimentos provisionais;

Também são isentos os proventos de aposentadoria ou reforma motivada por acidente em serviço e os recebidos por portadores de moléstia profissional, ainda que a doença não esteja na lista do artigo 6º, XIV.

O que não é isento: rendimentos de atividade, salário, honorários, aluguéis, rendimentos de aplicações financeiras e qualquer outra natureza que não seja aposentadoria, reforma ou pensão. A isenção é específica para os proventos de inatividade. Quem ainda trabalha, mesmo sendo portador de doença grave, paga IR normalmente sobre os rendimentos do trabalho, a isenção incide apenas sobre a parcela previdenciária.

2. Lista completa das doenças que dão direito à isenção

A relação prevista no artigo 6º, XIV, da Lei nº 7.713/1988 é taxativa, ou seja, a doença precisa estar expressamente contemplada na norma. As enfermidades são:

1. AIDS (Síndrome da Imunodeficiência Adquirida) Qualquer estágio da infecção pelo HIV que configure diagnóstico de AIDS. O simples estado de soropositividade, sem diagnóstico de AIDS, não gera, por si só, o direito, embora haja precedentes judiciais favoráveis.

2. Alienação Mental Engloba quadros de demência, esquizofrenia, transtorno bipolar grave e outras condições psiquiátricas que impliquem perda significativa do juízo de realidade. A definição é clínica e depende de laudo especializado.

3. Cardiopatia Grave Uma das categorias mais litigadas. O diagnóstico de doença cardíaca por si só não basta, a condição precisa ser clinicamente qualificada como grave. Insuficiência cardíaca avançada, miocardiopatias, arritmias com risco de morte, valvopatias severas e cardiopatias isquêmicas incapacitantes têm sido reconhecidas pelos tribunais. Veja mais detalhes no nosso artigo específico sobre cardiopatia grave e isenção do IR.

4. Cegueira (inclusive monocular) A lei prevê “cegueira” sem qualificativo. O Superior Tribunal de Justiça, na Súmula 598, consolidou que a cegueira monocular, perda total da visão em apenas um olho, também garante o direito à isenção. O INSS frequentemente nega administrativamente este caso, mas a jurisprudência é sólida e favorável ao contribuinte. Leia o artigo completo sobre cegueira monocular e isenção do IR.

5. Contaminação por Radiação Inclui trabalhadores expostos a radiação ionizante que desenvolveram doenças decorrentes dessa exposição, bem como vítimas de acidentes radiológicos.

6. Doença de Paget em estados avançados (Osteíte Deformante) A isenção exige que a doença esteja em estágio avançado, conforme atestado em laudo médico oficial.

7. Doença de Parkinson Qualquer estágio do diagnóstico de Parkinson. Diferentemente da cardiopatia e da hepatopatia, a lei não exige que seja “grave”, basta o diagnóstico confirmado.

8. Esclerose Múltipla Doença autoimune desmielinizante do sistema nervoso central. O diagnóstico clínico e de imagem (ressonância magnética com lesões características) é suficiente para embasar o pedido.

9. Espondiloartrose Anquilosante Doença inflamatória crônica que afeta principalmente a coluna vertebral, podendo causar fusão das vértebras e incapacidade progressiva.

10. Fibrose Cística (Mucoviscidose) Doença genética que afeta múltiplos órgãos, especialmente pulmões e pâncreas. Por ser congênita, a data de início para fins de isenção geralmente coincide com a data da aposentadoria.

11. Hanseníase Qualquer forma da doença confirmada em laudo médico. A hanseníase tratada e curada também pode gerar direito à isenção se houver sequelas incapacitantes.

12. Nefropatia Grave Doenças renais em estágio avançado: doença renal crônica em fase terminal (dependência de diálise ou transplante renal), glomerulopatias graves e outras nefropatias com comprometimento funcional significativo.

13. Hepatopatia Grave Cirrose hepática, hepatite crônica em estágio avançado, insuficiência hepática. Como na cardiopatia, o adjetivo “grave” exige laudo detalhado que comprove o comprometimento da função hepática.

14. Neoplasia Maligna O câncer, em qualquer tipo e estágio, desde que confirmado histopatologicamente. Esta é uma das categorias mais abrangentes. Adenocarcinomas, carcinomas, sarcomas, leucemias, linfomas, melanomas, todos estão contemplados. O carcinoma basocelular, por exemplo, apesar de ser um tipo comum de câncer de pele, também gera o direito. Leia mais no artigo câncer e isenção do IR, e especificamente sobre carcinoma basocelular.

15. Paralisia Irreversível e Incapacitante A paralisia precisa ser, cumulativamente, irreversível (sem perspectiva de recuperação) e incapacitante (que limite significativamente a capacidade funcional do indivíduo). Paraplegia, tetraplegia e hemiplegia permanentes se enquadram nesta categoria.

16. Tuberculose Ativa O qualificativo “ativa” é essencial: tuberculose latente ou já curada, sem doença ativa, não gera o direito à isenção.

Importante: a lista é fechada por lei, mas a interpretação de cada categoria é aberta à análise clínica e jurídica. Muitos indeferimentos administrativos são indevidos e não resistem ao escrutínio judicial. Se você tem dúvida sobre se sua doença se enquadra, a avaliação especializada é o primeiro passo.

3. A isenção vale para quem está curado? A Súmula 627 do STJ

Esta é a questão que mais surpreende as pessoas, e que mais gera indeferimentos injustos.

O entendimento consolidado pelo Superior Tribunal de Justiça na Súmula 627 é categórico: “O contribuinte faz jus à concessão ou à manutenção da isenção do imposto de renda, na hipótese de provar que a doença grave que o acomete está devidamente controlada ou em estado de remissão.”

Em termos práticos: quem teve câncer, fez o tratamento, entrou em remissão e está clinicamente curado ainda tem direito à isenção sobre a aposentadoria. A isenção não é temporária enquanto a doença está ativa. Ela é definitiva, a partir do diagnóstico.

Essa é uma distinção absolutamente relevante. O INSS e outros órgãos pagadores frequentemente indeferem pedidos de portadores de neoplasia em remissão, alegando que, como a doença está controlada, o benefício não se aplica. Essa posição contraria frontalmente a jurisprudência do STJ e deve ser combatida.

O mesmo raciocínio se aplica às demais doenças: a isenção não está condicionada à presença ativa de sintomas ou à incapacidade atual do contribuinte. O que importa é o diagnóstico confirmado em laudo médico.

4. A partir de quando a isenção começa a valer?

A data de início da isenção é determinada pelo laudo médico e tem impacto direto sobre o valor que o contribuinte poderá recuperar. As regras são:

Se a doença foi contraída após a aposentadoria: a isenção começa na data em que a doença foi contraída, conforme indicado no laudo. Se o laudo não indicar a data de início, considera-se a data de emissão do próprio laudo.

Se a doença foi contraída antes da aposentadoria: a isenção começa na data da aposentadoria, não importa há quanto tempo a pessoa já tinha a doença antes disso.

Regra do mês completo: independentemente do dia do mês em que o diagnóstico foi estabelecido, a isenção vale para o mês inteiro. Se o laudo indica diagnóstico em 25 de março, o mês de março inteiro é isento.

Por que isso importa na prática? Porque a restituição do imposto pago indevidamente está limitada aos últimos cinco anos. Se o laudo indica que a doença existe há dez anos, mas a pessoa só requereu agora, ela recupera apenas os últimos cinco anos, o restante prescreve. Cada mês de atraso no pedido é um mês a menos de restituição. O momento de agir é agora.

5. O laudo médico: peça-chave do processo

O laudo médico é o documento central de qualquer pedido de isenção, seja administrativo ou judicial. Entender o que ele precisa conter faz toda a diferença.

Na via administrativa, a Receita Federal e os órgãos pagadores exigem que o laudo seja emitido por serviço médico oficial da União, dos Estados, do Distrito Federal ou dos Municípios. Laudos de médicos particulares, em regra, não são aceitos nessa esfera.

Na via judicial, o laudo particular é admitido como prova e, quando bem elaborado, com histórico clínico, exames complementares, descrição detalhada da condição e confirmação do enquadramento legal, tem sido aceito pelos juízes federais para fundamentar tanto a concessão da tutela de urgência quanto a sentença final.

O que o laudo precisa conter:

  • Identificação do paciente e do médico emitente (CRM, especialidade);
  • Diagnóstico expresso com o nome completo da doença e o código CID correspondente;
  • Data em que a doença foi contraída ou, se não for possível determinar, declaração expressa dessa impossibilidade;
  • Descrição do estado clínico atual;
  • Para cardiopatias, hepatopatias e nefropatias: indicação expressa da gravidade, com dados funcionais e laboratoriais que a suportem;
  • Assinatura e carimbo do médico;

Um laudo vago, sem data de início da doença, sem indicação de gravidade ou com diagnóstico impreciso é o principal motivo de indeferimento, tanto administrativo quanto judicial. Se o laudo que você possui é deficiente, vale a pena buscar um documento mais completo antes de dar qualquer passo.

6. Via administrativa e via judicial: entenda os dois caminhos

Reconhecido o direito à isenção, surgem dois caminhos para fazê-lo valer: o administrativo e o judicial. A escolha entre eles tem impacto direto na velocidade, na segurança e no valor que o contribuinte poderá recuperar.

6.1. A via administrativa

O pedido administrativo é feito diretamente à fonte pagadora do benefício: o INSS, o Estado, o Município, fundações públicas ou entidades de previdência complementar. O procedimento envolve a apresentação do laudo médico oficial e o preenchimento de formulários específicos do órgão responsável.

Em teoria, deveria ser o caminho mais ágil. Na prática, o que se observa é um processo marcado por burocracia, prazos dilatados e indeferimentos que muitas vezes não resistem a um mínimo de análise jurídica. Os órgãos pagadores tendem a ser restritivos na interpretação dos requisitos e raramente orientam o contribuinte sobre seus direitos.

Há dois problemas adicionais que raramente são mencionados. O primeiro: mesmo quando o pedido é aprovado, a isenção concedida administrativamente costuma ter prazo de validade. O contribuinte precisa se submeter a reavaliações periódicas, e os descontos podem simplesmente voltar a aparecer no contracheque após determinado período, mesmo diante de uma doença que, por sua natureza, não desapareceu. Isso gera insegurança, desgaste e, frequentemente, a necessidade de recomeçar todo o processo.

O segundo problema é financeiro: a restituição dos valores pagos indevidamente está limitada aos últimos cinco anos. Quanto mais tempo o contribuinte aguarda o desfecho administrativo, mais esse prazo avança e menos ele consegue recuperar. Protelar é, na prática, um prejuízo silencioso.

6.2. A via judicial

A ação judicial é proposta perante a Justiça Federal ou, em determinados casos, perante a Fazenda Pública estadual ou municipal, e apresenta vantagens concretas que a via administrativa simplesmente não oferece.

Laudo médico particular é admitido. Diferentemente do que exige a esfera administrativa, o Judiciário não restringe a prova à perícia oficial. Um laudo bem elaborado por médico especialista, acompanhado de exames e histórico clínico, é plenamente válido.

Tutela de urgência (antecipação de tutela). Logo no início do processo, o advogado pode requerer ao juiz a suspensão imediata dos descontos de IR na folha de pagamento ou no benefício do cliente. Com a documentação adequada, essa decisão pode ser obtida em dias. Na prática, o contribuinte pode passar a exercer o direito à isenção ainda nas primeiras semanas após o ajuizamento da ação, sem aguardar o trâmite completo.

Decisão definitiva, sem reavaliações. A decisão judicial reconhece o direito de forma permanente, com força de coisa julgada. Não há prazo de validade, não há reavaliação periódica, não há risco de novo indeferimento. O direito é declarado uma vez e protegido para sempre.

Restituição integral corrigida pela Selic. A via judicial permite a recuperação dos valores pagos indevidamente nos últimos cinco anos, devidamente atualizados pela taxa Selic, que é a mesma taxa usada pela Receita Federal para cobrar juros de contribuintes em atraso. A correção monetária pode representar um acréscimo expressivo ao valor principal.

Juizados Especiais Federais. Para causas de até 60 salários mínimos (aproximadamente R$ 90.000 em 2025), o pedido pode ser feito nos Juizados Especiais Federais, sem custas processuais e sem risco de condenação em honorários de sucumbência em primeira instância. Isso torna a via judicial acessível mesmo para quem teria receio dos custos.

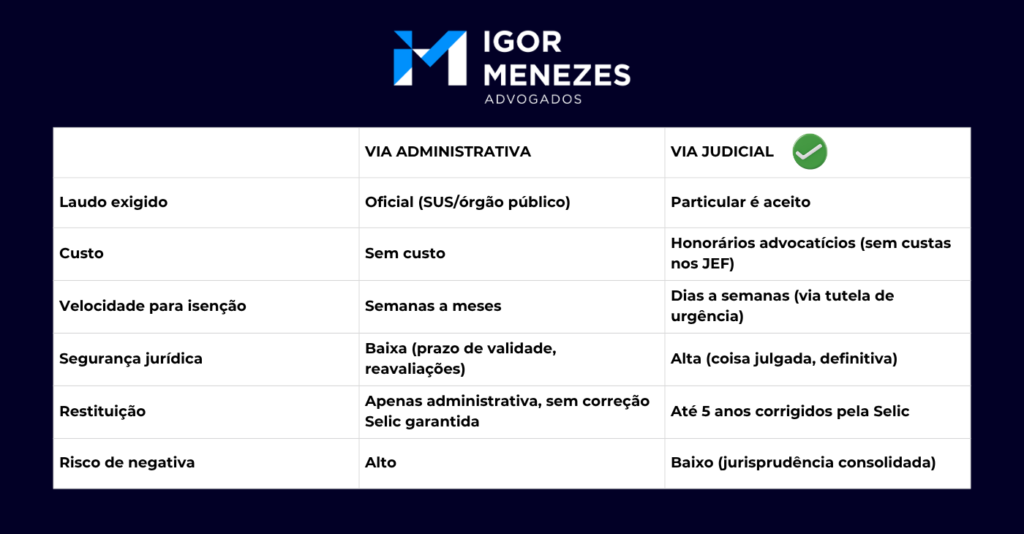
A tabela abaixo resume as principais diferenças:

A escolha depende das circunstâncias de cada caso. Mas há uma realidade que precisa ser dita com clareza: a via administrativa raramente entrega ao contribuinte tudo a que ele tem direito. Ela pode ser um ponto de partida em casos simples, mas dificilmente é o ponto de chegada para quem quer segurança jurídica real e recuperação integral dos valores retidos.

7. Como declarar no Imposto de Renda: o que fazer na prática

Para quem já tem o direito reconhecido, a declaração do IR precisa ser ajustada corretamente para evitar malha fiscal e garantir a restituição dos valores retidos ao longo do ano.

Os valores de aposentadoria, pensão ou reforma recebidos a partir da data de início da doença devem ser declarados na ficha de Rendimentos Isentos e Não Tributáveis, e não como rendimentos tributáveis. Se a fonte pagadora continuou retendo IR na fonte após a data de início da isenção, os valores retidos aparecerão como crédito a restituir no ajuste anual.

Para os anos anteriores, é possível entregar declarações retificadoras dos últimos cinco anos. Cada declaração retificada que aponte imposto pago indevidamente gera direito à restituição que pode ser solicitada à Receita Federal ou reconhecida judicialmente.

Atenção à malha fiscal: ao retificar declarações e solicitar restituição de valores significativos, é comum que a Receita Federal retenha o pagamento para análise. Nesse caso, o contribuinte precisará apresentar documentação comprobatória — laudo médico, documentos pessoais, histórico clínico — para regularizar a situação. Ter a documentação organizada desde o início evita transtornos.

8. Quanto você pode recuperar?

A resposta depende de três variáveis: o valor do benefício recebido, a alíquota efetiva do IR aplicada em cada ano e o período retroativo considerado, limitado a cinco anos contados a partir do pedido.

O que se pode afirmar com segurança é que os valores envolvidos costumam ser expressivos. Dependendo do montante da aposentadoria, pensão ou reforma e do tempo em que o imposto foi descontado indevidamente, a restituição pode chegar a R$ 30.000, R$ 50.000 ou até mais de R$ 100.000, corrigidos pela taxa Selic desde a data de cada desconto indevido.

Isso porque a Selic não é apenas a correção monetária do valor: é a mesma taxa que a Receita Federal usa para cobrar juros de quem paga imposto em atraso. Aplicada sobre anos de retenções mensais indevidas, ela pode representar um acréscimo relevante sobre o valor principal.

Um ponto importante para 2026: a nova regra que isenta quem recebe até R$ 5.000 mensais já vale para a retenção mensal desde fevereiro deste ano. Mas a declaração anual de IR de 2026, entregue agora, entre março e maio, refere-se ao ano-base 2025, quando ainda vigoravam as regras antigas, com faixa de isenção de apenas R$ 2.428,80 mensais. Portadores de doença grave que nunca requereram a isenção podem ter valores relevantes a recuperar justamente nessa declaração que está sendo entregue agora.

O momento de agir é este. Cada mês que passa sem o pedido é um mês prescrito, o prazo de cinco anos corre de forma silenciosa e implacável, independentemente de qualquer decisão consciente do contribuinte.

A análise do seu caso é gratuita. O escritório Igor Menezes Advogados faz o cálculo estimado dos valores a recuperar antes de qualquer compromisso, para que você saiba exatamente quanto está em jogo antes de decidir qualquer coisa.

9. Doenças específicas: entendendo as principais controvérsias

Cardiopatia Grave

A cardiopatia grave é, disparado, a categoria mais discutida nos tribunais. Isso porque a lei não define o que é “grave” e os órgãos pagadores tendem a adotar interpretações restritivas.

A jurisprudência consolidada entende que cardiopatias graves incluem: insuficiência cardíaca congestiva com fração de ejeção reduzida, doença arterial coronariana com infarto prévio e sequelas, arritmias com risco de morte, valvopatias severas com indicação cirúrgica, miocardiopatia dilatada ou hipertrófica com comprometimento funcional significativo.

O que não costuma ser reconhecido como cardiopatia grave: hipertensão arterial controlada, arritmias benignas sem impacto funcional, prolapso de válvula mitral sem repercussão hemodinâmica. Nesses casos, o laudo precisa demonstrar que a condição vai além do controle clínico rotineiro e compromete significativamente a função cardíaca. Aprofunde-se no artigo cardiopatia grave e isenção do IR.

Neoplasia Maligna (Câncer)

O câncer é a categoria mais ampla e, ao mesmo tempo, mais objetiva. Qualquer diagnóstico histopatológico de neoplasia maligna, independentemente do tipo, estágio ou prognóstico, gera o direito.

O ponto mais controverso é a situação pós-tratamento: como já mencionado, a Súmula 627 do STJ garante a isenção mesmo em remissão ou cura. Leia mais no artigo câncer e isenção do IR.

Cegueira Monocular

A Súmula 598 do STJ pacificou a questão: cegueira em um único olho dá direito à isenção. O INSS historicamente nega administrativamente, mas a via judicial tem desfecho favorável ao contribuinte em altíssima proporção de casos. Veja o artigo específico sobre cegueira e isenção do IR.

Pensionistas

A isenção não é exclusiva de quem se aposentou. O pensionista, cônjuge sobrevivente, filho menor, dependente que recebe pensão por morte, também tem direito, desde que o pensionista seja portador de uma das doenças da lista. A doença precisa ser do próprio beneficiário da pensão, e não do falecido que a originou. Mais detalhes no artigo isenção de IR para pensionistas.

10. Perguntas e respostas: as dúvidas mais buscadas no Google

Esta seção foi elaborada para responder diretamente as principais questões que os brasileiros pesquisam sobre isenção de IR por doença grave.

A) Quem tem direito à isenção de IR por doença grave? Aposentados, pensionistas, servidores públicos inativos (estaduais, municipais e federais) e militares reformados que sejam portadores de uma das 16 doenças previstas no artigo 6º, XIV, da Lei nº 7.713/1988.

B) A isenção vale para qualquer tipo de renda? Não. A isenção é restrita aos rendimentos de aposentadoria, pensão e reforma militar. Salários de quem ainda trabalha, aluguéis, rendimentos financeiros e outras fontes de renda continuam tributáveis normalmente.

C) Preciso estar incapacitado para ter direito? Não. A lei não exige incapacidade para o trabalho. O simples diagnóstico da doença, confirmado em laudo médico, é suficiente, desde que o contribuinte receba aposentadoria, pensão ou reforma.

D) Cardiopatia grave: qualquer doença do coração dá direito? Não. O qualificativo “grave” é exigido pela lei. Hipertensão controlada, por exemplo, não se enquadra. Mas arritmias com risco de morte, insuficiência cardíaca avançada e valvopatias severas, entre outras, são reconhecidas pelos tribunais.

E) A isenção vale para quem está curado do câncer? Sim. A Súmula 627 do STJ consolidou que a isenção se mantém mesmo em estado de remissão ou cura clínica. O direito nasce com o diagnóstico e não se extingue com o controle da doença.

F) Qual laudo médico é necessário? Na via administrativa, o laudo precisa ser emitido por serviço médico oficial (SUS, INSS, órgão público). Na via judicial, laudos médicos particulares são aceitos, desde que bem fundamentados com exames e histórico clínico.

G) Posso recuperar o IR pago nos anos anteriores? Sim, nos últimos cinco anos contados a partir do pedido. É possível fazer isso administrativamente (retificando as declarações de IR) ou judicialmente, com correção pela taxa Selic.

H) O INSS pode negar o pedido de isenção? Pode, e faz isso com frequência, inclusive em casos em que o direito é claro. Mas a negativa administrativa não encerra o assunto: a via judicial permite reverter o indeferimento, e a jurisprudência dos tribunais é amplamente favorável ao contribuinte.

I) Qual é o prazo para pedir a isenção? Não há prazo para pedir a isenção para o futuro, ela pode ser requerida a qualquer momento. A limitação de cinco anos se refere exclusivamente à restituição do que foi pago indevidamente no passado. A cada mês que passa sem o pedido, um mês de restituição prescreve.

J) A isenção tem prazo de validade? Administrativamente, sim, muitos órgãos exigem reavaliação periódica. Judicialmente, a decisão é permanente e não está sujeita a prazo de validade ou reavaliação.

K) Posso pedir a isenção mesmo que já tenha sido negado administrativamente? Sim. O indeferimento administrativo não impede o ajuizamento de ação judicial. Na prática, casos com negativa administrativa frequentemente têm desfecho favorável na Justiça.

L) Preciso contratar um advogado? Para o pedido administrativo, tecnicamente não. Para a ação judicial, sim, a representação por advogado é obrigatória na Justiça Federal (e fortemente recomendável nos Juizados Especiais). Mas além da obrigatoriedade legal, a experiência prática mostra que casos conduzidos por advogado especializado têm taxas de sucesso significativamente superiores, tanto na coleta e elaboração da documentação quanto na argumentação jurídica.

M) Quanto custa contratar um advogado especializado? Em regra, escritórios especializados no tema trabalham com honorários condicionados ao êxito, ou seja, o cliente não paga se não obtiver resultado. Verifique as condições com o escritório de sua confiança. O escritório Igor Menezes Advogados oferece análise de viabilidade gratuita e sem compromisso.

N) Aposentado que também trabalha tem direito à isenção? Tem direito à isenção sobre a aposentadoria. O salário do trabalho continua tributável. Os dois rendimentos são tratados separadamente na declaração do IR.

O) A isenção vale para a previdência privada (PGBL)? Sim. A complementação de aposentadoria paga por entidade de previdência complementar também está contemplada na isenção, nos termos da lei.

P) Meu familiar faleceu com doença grave. A pensão que recebo é isenta? Não, necessariamente. A isenção se aplica quando o portador da doença grave é o próprio beneficiário da pensão, ou seja, o pensionista precisa ter a doença, não o falecido que originou a pensão. Se o pensionista for portador de uma das doenças da lista, aí sim a isenção se aplica à pensão que ele recebe.

Q) É possível pedir a isenção online, sem ir a uma agência? Para pedidos ao INSS, existe a possibilidade de abertura de requerimento pelo aplicativo Meu INSS ou pela Central 135. Para a via judicial, o advogado pode protocolar a ação eletronicamente, sem necessidade de deslocamento presencial do cliente. O escritório Igor Menezes Advogados atende em todo o Brasil de forma 100% digital.

R) Qual a diferença entre isenção e restituição? A isenção é o direito de não pagar o IR daqui para frente. A restituição é a recuperação do que já foi pago indevidamente no passado. Os dois direitos coexistem e devem ser buscados conjuntamente.

S) O que acontece se eu morrer antes de receber a restituição? Os valores já reconhecidos judicialmente ou administrativamente podem ser transmitidos aos herdeiros, que podem habilitar crédito no inventário. É mais uma razão para não postergar o pedido.

T) Militares reformados têm direito? Sim. Militares do Exército, Marinha, Aeronáutica, Polícia Militar e Corpo de Bombeiros que recebem proventos de reforma e são portadores de doença grave têm o mesmo direito previsto em lei.

11. Por que tantos brasileiros ainda pagam IR sem necessidade?

Existem três razões principais para que um direito tão relevante seja tão pouco exercido.

A primeira é o desconhecimento. A lei existe desde 1988, mas nunca foi amplamente divulgada pelo governo ou pelos órgãos pagadores. Ao contrário, nenhuma fonte pagadora tem interesse ativo em informar ao contribuinte que ele pode parar de pagar IR. O ônus de conhecer e reivindicar o direito é inteiramente do cidadão.

A segunda é a burocracia administrativa. Quem tenta o caminho administrativo frequentemente encontra exigências excessivas, laudos recusados por motivos formais, prazos que se arrastam e indeferimentos que desanimam. Muitas pessoas tentam uma vez, recebem uma negativa e desistem, sem saber que a negativa é contestável e que a via judicial existe.

A terceira é o medo do processo judicial. Existe uma percepção generalizada de que entrar na Justiça é caro, demorado e incerto. Para esse caso específico, as três premissas são questionáveis: o processo nos Juizados Especiais Federais não tem custas, a tutela de urgência pode cessar os descontos em dias, e a jurisprudência é amplamente favorável ao contribuinte.

A combinação desses três fatores mantém milhares de brasileiros pagando um imposto do qual estão legalmente isentos, todos os meses, ano após ano.

12. O que fazer agora: passos concretos

Se você leu até aqui e identificou que pode ter direito à isenção, o caminho é simples:

Passo 1 — Reúna a documentação médica. Localize laudos, exames, relatórios médicos e qualquer documentação que comprove o diagnóstico da doença. Se não tiver laudo médico formal, esse é o momento de obtê-lo.

Passo 2 — Verifique a data de início da doença. Identifique quando o diagnóstico foi estabelecido. Esse dado determinará o período retroativo da restituição.

Passo 3 — Busque orientação especializada. A avaliação por um advogado especializado permite confirmar se o caso se enquadra, estimar os valores a recuperar e definir a melhor estratégia, administrativa ou judicial. O escritório Igor Menezes Advogados oferece análise gratuita, sem compromisso e 100% digital, atendendo clientes em todo o Brasil.

Passo 4 — Não postergue. Cada mês que passa é um mês a menos de restituição. O prazo de cinco anos é implacável: retroage a partir do pedido, não do diagnóstico. Quem age hoje recupera mais do que quem agir daqui a seis meses.

Conclusão

A isenção de Imposto de Renda por doença grave não é um benefício assistencial criado para poucos. É um direito legal, consolidado pela jurisprudência dos tribunais superiores, que pertence a todo aposentado, pensionista ou militar reformado portador de uma das 16 doenças previstas em lei.

O que falta, na maioria dos casos, é informação e iniciativa. Este artigo se propôs a entregar a primeira. A segunda depende de você.

Se você, ou alguém que você conhece, se enquadra nesse perfil, não deixe passar mais um mês de desconto indevido. Consulte um especialista, entenda seus direitos e tome a decisão que pode representar uma diferença financeira significativa pelo resto da vida.

Igor Menezes Advogados — OAB/RS 12.534 — Atendimento 100% digital em todo o Brasil. Especialistas em isenção e restituição do Imposto de Renda por doença grave. igormenezes.com.br | (51) 98040-6304

Notícias Relacionadas

06/08/2026

Como Solicitar a Isenção de Imposto de Renda por Doença Grave?

Igor Menezes Advogados (OAB/RS 12.534)  ·  Igor Menezes, Advogado (OAB/RS 127.479)  ·  Isenção de IR por doença grave A isenção de Imposto de Renda por doença grave é um direito conhecido em teoria, mas cercado de dúvidas na hora de colocar em prática. Muita gente sabe que o benefício existe, mas não sabe exatamente por […]

Leia mais
Leia o texto
Hepatopatia Grave Dá Direito à Isenção de Imposto de Renda?

Igor Menezes Advogados (OAB/RS 12.534)  ·  Igor Menezes, Advogado (OAB/RS 127.479)  ·  Isenção de IR por doença grave Conviver com uma doença no fígado já traz desgaste suficiente: consultas frequentes, exames de acompanhamento, remédios de custo elevado e, em muitos casos, a incerteza sobre a evolução do quadro. O que boa parte dos aposentados e […]

Leia mais
Leia o texto
Isenção do Imposto de Renda para portadores de HIV - Igor Menezes Advogados

25/06/2026

Isenção do Imposto de Renda para Portadores de HIV: Você Tem Esse Direito Mesmo Sem Sintomas

Como a lei e os tribunais superiores garantem isenção do IRPF a aposentados, pensionistas e militares reformados soropositivos para HIV, mesmo sem manifestação de sintomas da Aids Introdução Todo ano, milhares de aposentados, pensionistas e militares reformados que vivem com HIV pagam imposto de renda sem saber que têm direito a uma isenção completa garantida […]

Leia mais
Leia o texto

06/08/2026

Como Solicitar a Isenção de Imposto de Renda por Doença Grave?

Igor Menezes Advogados (OAB/RS 12.534)  ·  Igor Menezes, Advogado (OAB/RS 127.479)  ·  Isenção de IR por doença grave A isenção de Imposto de Renda por doença grave é um direito conhecido em teoria, mas cercado de dúvidas na hora de colocar em prática. Muita gente sabe que o benefício existe, mas não sabe exatamente por […]

Leia mais
Leia o texto
Hepatopatia Grave Dá Direito à Isenção de Imposto de Renda?

Igor Menezes Advogados (OAB/RS 12.534)  ·  Igor Menezes, Advogado (OAB/RS 127.479)  ·  Isenção de IR por doença grave Conviver com uma doença no fígado já traz desgaste suficiente: consultas frequentes, exames de acompanhamento, remédios de custo elevado e, em muitos casos, a incerteza sobre a evolução do quadro. O que boa parte dos aposentados e […]

Leia mais
Leia o texto
Isenção do Imposto de Renda para portadores de HIV - Igor Menezes Advogados

25/06/2026

Isenção do Imposto de Renda para Portadores de HIV: Você Tem Esse Direito Mesmo Sem Sintomas

Como a lei e os tribunais superiores garantem isenção do IRPF a aposentados, pensionistas e militares reformados soropositivos para HIV, mesmo sem manifestação de sintomas da Aids Introdução Todo ano, milhares de aposentados, pensionistas e militares reformados que vivem com HIV pagam imposto de renda sem saber que têm direito a uma isenção completa garantida […]

Leia mais
Leia o texto