06/08/2026

22:53

Como Solicitar a Isenção de Imposto de Renda por Doença Grave?
Igor Menezes Advogados (OAB/RS 12.534)  ·  Igor Menezes, Advogado (OAB/RS 127.479)  ·  Isenção de IR por doença grave

A isenção de Imposto de Renda por doença grave é um direito conhecido em teoria, mas cercado de dúvidas na hora de colocar em prática. Muita gente sabe que o benefício existe, mas não sabe exatamente por onde começar, quais documentos reunir ou o que fazer se o primeiro pedido for negado.

Esse é o tipo de processo que parece simples no papel e se revela cheio de detalhes técnicos na prática. Este artigo explica o passo a passo oficial, mas também as dificuldades reais que costumam aparecer no caminho de quem tenta resolver tudo sozinho.

O que é a isenção e quem tem direito

O artigo 6º, inciso XIV, da Lei nº 7.713/1988 isenta do Imposto de Renda os proventos de aposentadoria, reforma ou pensão recebidos por pessoas com determinadas doenças graves, como neoplasia maligna, cardiopatia grave, doença de Parkinson, esclerose múltipla, nefropatia grave, hepatopatia grave, entre outras expressamente previstas em lei. A isenção recai sobre a totalidade do valor recebido, sem limite, e vale tanto para o INSS quanto para regimes próprios de servidores públicos e entidades de previdência privada.

Passo a passo para solicitar a isenção

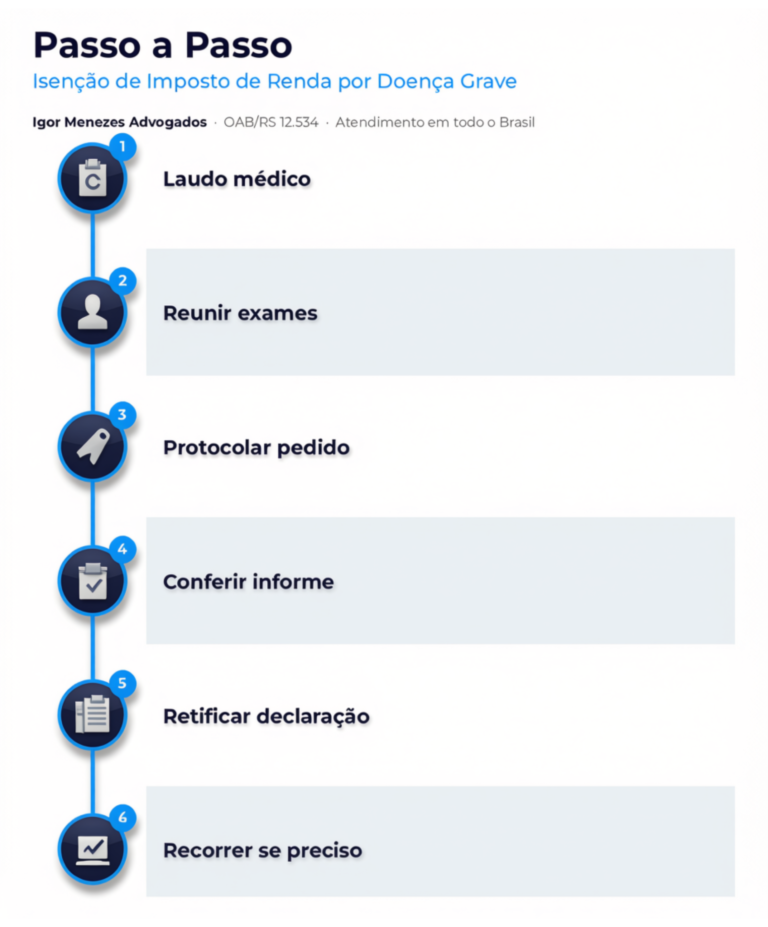
1) Obter um laudo médico detalhado, de preferência com o especialista responsável pelo tratamento, descrevendo o diagnóstico, o CID e a gravidade clínica do quadro.

2) Reunir os exames que embasam o diagnóstico (exames laboratoriais, de imagem, biópsias, conforme a doença).

3) Protocolar o requerimento de isenção junto à fonte pagadora (INSS, órgão público empregador ou entidade de previdência privada), anexando o laudo e os documentos pessoais.

4) Após o reconhecimento, verificar se a fonte pagadora emitiu novo informe de rendimentos, já classificando os valores como isentos.

5) Retificar as declarações de Imposto de Renda dos últimos cinco anos, lançando os valores na ficha “Rendimentos Isentos e Não Tributáveis”, para reaver o que foi pago indevidamente nesse período.

6) Em caso de negativa, avaliar se cabe recurso administrativo ou ação judicial, considerando o prazo prescricional de cinco anos contado da data do diagnóstico.

As principais dificuldades de quem tenta o pedido sozinho

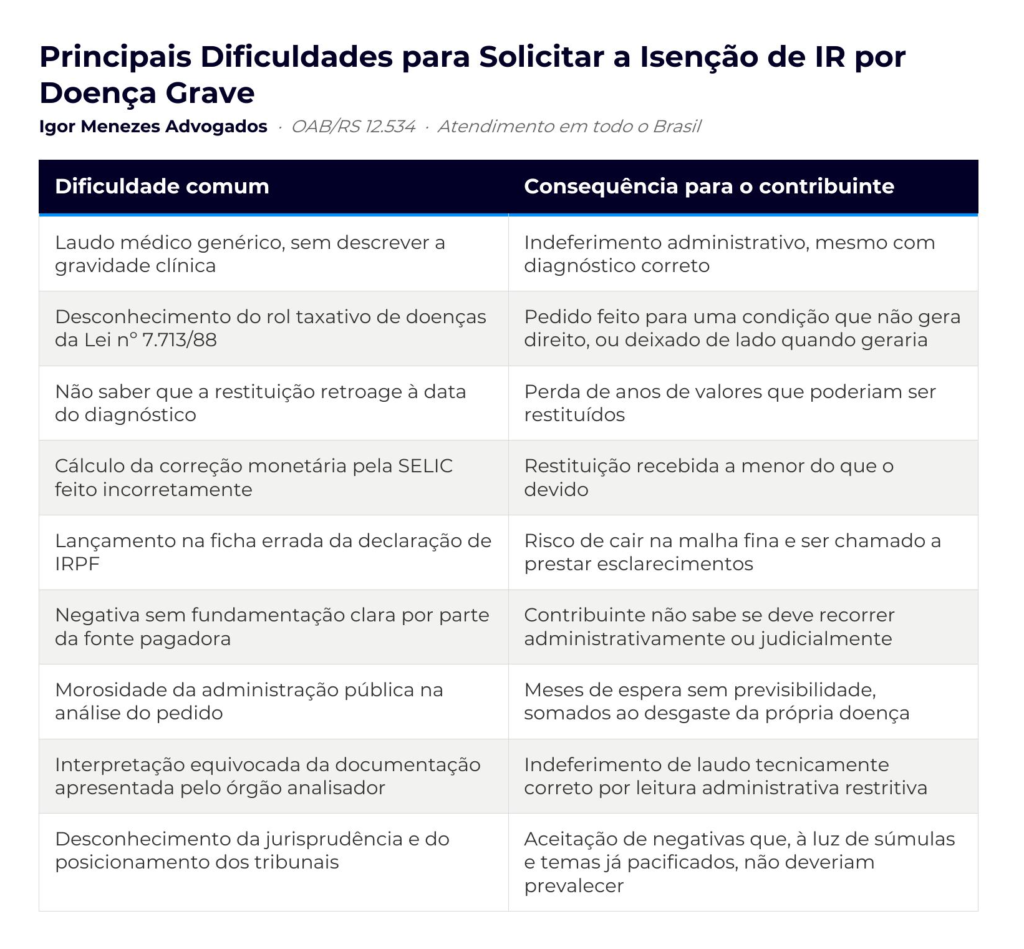
O roteiro acima parece direto, mas cada etapa esconde armadilhas que só aparecem na prática. A mais comum é o laudo médico insuficiente: muitos médicos, focados no tratamento clínico do paciente, não sabem que a Receita Federal exige uma descrição específica da gravidade da doença, e não apenas o diagnóstico e o CID. Um laudo tecnicamente correto do ponto de vista médico pode ser insuficiente do ponto de vista fiscal.

Outra dificuldade recorrente é o desconhecimento do rol taxativo de doenças previsto em lei. Algumas condições graves, mesmo com grande impacto na vida do paciente, não constam expressamente na lista, e exigem um enquadramento técnico mais elaborado, como ocorre em casos de Alzheimer (reconhecido quando evolui para alienação mental) ou diabetes (avaliado conforme complicações associadas). Sem esse conhecimento, o contribuinte pode desistir de um direito que teria, ou insistir em um pedido que não tem fundamento legal.

Há ainda o problema do cálculo: a correção monetária pela taxa SELIC sobre os valores retroativos não é intuitiva, e um cálculo malfeito resulta em restituição menor do que o devido, sem que a Receita Federal aponte o erro automaticamente. E, quando o pedido é negado, a maior parte dos contribuintes não sabe diferenciar o momento de recorrer administrativamente do momento de buscar a via judicial, o que pode levar à perda do prazo mais adequado para cada estratégia.

A morosidade da própria administração pública é outro obstáculo relevante. O INSS e a Receita Federal costumam levar meses para analisar um requerimento, e o contribuinte que já está lidando com o desgaste da doença acaba tendo que conviver também com a incerteza da espera, sem um canal claro para acompanhar o andamento do pedido.

Some-se a isso a interpretação equivocada, por parte da própria administração, sobre a documentação apresentada. Não é incomum que um laudo tecnicamente adequado seja indeferido porque o servidor que analisou o pedido interpretou de forma restritiva um CID, uma classificação clínica ou uma nomenclatura médica que, para o médico, é óbvia, mas que na leitura administrativa gera dúvida. Reverter esse tipo de indeferimento normalmente exige contestar a interpretação com base em jurisprudência e não apenas reenviar o mesmo documento.

Por fim, há a falta de conhecimento do contribuinte em relação à jurisprudência e ao posicionamento consolidado dos tribunais. Súmulas do STJ, temas de repercussão geral do STF e recursos repetitivos frequentemente resolvem, a favor do contribuinte, exatamente o tipo de dúvida que a administração usa para negar o pedido, como a dispensa de laudo pericial oficial ou a desnecessidade de comprovar a persistência dos sintomas. Sem conhecer essas teses, o contribuinte aceita uma negativa que, tecnicamente, não deveria prevalecer.

Por que esses obstáculos aparecem mesmo quando a lei parece simples

A legislação em si é curta, mas sua aplicação depende de uma combinação de conhecimento médico, fiscal e jurídico que raramente está concentrada em uma única pessoa. Além disso, a jurisprudência dos tribunais superiores segue sendo construída: temas de repercussão geral do STF e recursos repetitivos do STJ continuam definindo, por exemplo, se determinada doença se enquadra no rol legal, ou a partir de quando conta o prazo de restituição. Acompanhar essas decisões e aplicá-las corretamente ao caso concreto é um trabalho técnico contínuo, não uma leitura única da lei.

O papel de uma assessoria jurídica especializada

É nesse ponto que uma assessoria especializada costuma fazer a diferença mais visível. Não se trata apenas de preencher formulários, mas de orientar o paciente sobre exatamente o que pedir ao médico assistente antes mesmo de protocolar o requerimento, revisar se o laudo já reúne os elementos que a fonte pagadora e a Receita Federal exigem, calcular com precisão o valor a restituir e conduzir o processo administrativo ou judicial em caso de negativa. É também esse acompanhamento que permite identificar quando uma negativa decorre de interpretação equivocada da documentação, e reverter o indeferimento com base na jurisprudência já consolidada pelos tribunais, em vez de aceitar a resposta da administração como definitiva.

O Igor Menezes Advogados, Sociedade de Advocacia inscrita na OAB/RS 12.534, atua especificamente com isenção de Imposto de Renda por doença grave, sob a responsabilidade de Igor Menezes, Advogado inscrito na OAB/RS 127.479. Atendemos clientes de todo o Brasil, de forma totalmente digital, sem a necessidade de deslocamento até um escritório físico. Essa especialização em um único tema, e não em direito tributário de forma genérica, é o que permite acompanhar de perto cada mudança na jurisprudência dos tribunais e aplicar esse conhecimento a cada caso concreto.

A avaliação inicial do caso não tem custo: o contribuinte pode enviar seus documentos e entender, antes de qualquer compromisso, se tem direito à isenção e à restituição retroativa. Os honorários só são cobrados em caso de êxito, ou seja, quando a isenção é reconhecida e o benefício passa a valer para o contribuinte. Esse modelo elimina o risco financeiro de quem já enfrenta o desgaste de uma doença grave e não pode arcar com custos adicionais sem retorno garantido.

Perguntas frequentes sobre como solicitar a isenção

Quanto tempo leva para a isenção ser reconhecida?

Varia conforme a fonte pagadora e a completude da documentação. Pedidos bem instruídos tendem a ser resolvidos mais rapidamente; em caso de negativa e necessidade de via judicial, o processo pode se estender por mais tempo.

Preciso reunir todos os exames desde o início do tratamento?

Não necessariamente todos, mas os exames mais recentes e os que melhor demonstram a gravidade atual do quadro costumam ser os mais relevantes para o laudo.

O que fazer se o médico não souber como redigir o laudo para fins de isenção?

É possível apresentar ao médico assistente as informações que a legislação e a jurisprudência exigem, para que ele inclua os elementos necessários no laudo, sem alterar o diagnóstico clínico em si.

Posso pedir a isenção mesmo que minha doença não esteja na lista?

Depende do caso. Algumas condições fora do rol expresso podem gerar direito quando evoluem para um quadro que se enquadra na lei, como ocorre em situações específicas envolvendo Alzheimer ou diabetes com complicações graves.

A restituição retroativa inclui todos os anos desde o diagnóstico?

O prazo prescricional é de cinco anos, contados da data do diagnóstico médico. Valores pagos indevidamente antes desse período não podem mais ser restituídos.

Preciso pagar algo para saber se tenho direito à isenção?

Não. A avaliação inicial do caso, com base nos documentos e no laudo médico, não tem custo para o contribuinte.

Como funcionam os honorários se eu decidir contratar o acompanhamento?

Os honorários são cobrados apenas em caso de êxito, quando a isenção é efetivamente reconhecida. Não há cobrança antecipada para iniciar o processo.

Notícias Relacionadas

Hepatopatia Grave Dá Direito à Isenção de Imposto de Renda?

Igor Menezes Advogados (OAB/RS 12.534)  ·  Igor Menezes, Advogado (OAB/RS 127.479)  ·  Isenção de IR por doença grave Conviver com uma doença no fígado já traz desgaste suficiente: consultas frequentes, exames de acompanhamento, remédios de custo elevado e, em muitos casos, a incerteza sobre a evolução do quadro. O que boa parte dos aposentados e […]

Leia mais
Leia o texto
Isenção do Imposto de Renda para portadores de HIV - Igor Menezes Advogados

25/06/2026

Isenção do Imposto de Renda para Portadores de HIV: Você Tem Esse Direito Mesmo Sem Sintomas

Como a lei e os tribunais superiores garantem isenção do IRPF a aposentados, pensionistas e militares reformados soropositivos para HIV, mesmo sem manifestação de sintomas da Aids Introdução Todo ano, milhares de aposentados, pensionistas e militares reformados que vivem com HIV pagam imposto de renda sem saber que têm direito a uma isenção completa garantida […]

Leia mais
Leia o texto
Casal de idosos praticando exercício ao ar livre — isenção de IR por doença grave mesmo após a cura

20/06/2026

Tive uma doença grave e me curei: ainda tenho direito à isenção de Imposto de Renda?

Tive uma doença grave e me curei: ainda tenho direito à isenção de Imposto de Renda? A cura ou remissão de uma doença grave não extingue o direito à isenção de Imposto de Renda. Conforme a Súmula 627 do STJ, o benefício é vitalício para aposentados e pensionistas, sendo possível inclusive recuperar os valores pagos […]

Leia mais
Leia o texto

06/08/2026

Hepatopatia Grave Dá Direito à Isenção de Imposto de Renda?

Igor Menezes Advogados (OAB/RS 12.534)  ·  Igor Menezes, Advogado (OAB/RS 127.479)  ·  Isenção de IR por doença grave Conviver com uma doença no fígado já traz desgaste suficiente: consultas frequentes, exames de acompanhamento, remédios de custo elevado e, em muitos casos, a incerteza sobre a evolução do quadro. O que boa parte dos aposentados e […]

Leia mais
Leia o texto
Isenção do Imposto de Renda para portadores de HIV - Igor Menezes Advogados

25/06/2026

Isenção do Imposto de Renda para Portadores de HIV: Você Tem Esse Direito Mesmo Sem Sintomas

Como a lei e os tribunais superiores garantem isenção do IRPF a aposentados, pensionistas e militares reformados soropositivos para HIV, mesmo sem manifestação de sintomas da Aids Introdução Todo ano, milhares de aposentados, pensionistas e militares reformados que vivem com HIV pagam imposto de renda sem saber que têm direito a uma isenção completa garantida […]

Leia mais
Leia o texto
Casal de idosos praticando exercício ao ar livre — isenção de IR por doença grave mesmo após a cura

20/06/2026

Tive uma doença grave e me curei: ainda tenho direito à isenção de Imposto de Renda?

Tive uma doença grave e me curei: ainda tenho direito à isenção de Imposto de Renda? A cura ou remissão de uma doença grave não extingue o direito à isenção de Imposto de Renda. Conforme a Súmula 627 do STJ, o benefício é vitalício para aposentados e pensionistas, sendo possível inclusive recuperar os valores pagos […]

Leia mais
Leia o texto