06/08/2026

16:40

Hepatopatia Grave Dá Direito à Isenção de Imposto de Renda?
Igor Menezes Advogados (OAB/RS 12.534)  ·  Igor Menezes, Advogado (OAB/RS 127.479)  ·  Isenção de IR por doença grave

Conviver com uma doença no fígado já traz desgaste suficiente: consultas frequentes, exames de acompanhamento, remédios de custo elevado e, em muitos casos, a incerteza sobre a evolução do quadro. O que boa parte dos aposentados e pensionistas nessa situação não sabe é que existe uma lei brasileira capaz de aliviar consideravelmente o orçamento mensal: a isenção do Imposto de Renda sobre os proventos de aposentadoria, reforma ou pensão.

A resposta para quem tem hepatopatia grave é, em regra, sim: o benefício existe desde 1988 e está previsto na Lei nº 7.713. Mas o direito não é automático. Ele depende de comprovação médica adequada, e é justamente aí que a maioria dos pedidos esbarra. Este artigo reúne o que a experiência com esse tipo de caso mostra ser mais relevante: quando a hepatopatia é considerada grave para fins fiscais, quais documentos sustentam o pedido e como formalizá-lo corretamente.

O que diz a lei sobre isenção de Imposto de Renda por doença grave?

O artigo 6º, inciso XIV, da Lei nº 7.713/1988 isenta do Imposto de Renda os rendimentos de aposentadoria, reforma ou pensão recebidos por portadores de determinadas doenças graves, entre as quais está expressamente listada a hepatopatia grave. Na prática, isso significa que o valor recebido mensalmente deixa de compor a base de cálculo do imposto, sem limite de valor: seja o provento de R$ 3 mil ou R$ 20 mil, a isenção recai sobre a totalidade.

A jurisprudência consolidada trata esse rol de doenças como taxativo, ou seja, apenas as moléstias expressamente previstas garantem o benefício. A hepatopatia grave está entre elas, mas a lei não define clinicamente o que se entende por “grave”: essa avaliação cabe à medicina e é feita caso a caso, o que torna o laudo médico a peça central de todo o processo.

Qual hepatopatia é considerada grave para a Receita Federal?

Nem toda doença do fígado se enquadra no conceito de hepatopatia grave para fins fiscais. Uma cirrose compensada, por exemplo (quadro em que o fígado, apesar da lesão, ainda mantém suas funções básicas sem complicações relevantes), costuma não ser suficiente para o reconhecimento do benefício.

O critério técnico mais utilizado pelos peritos e pela literatura médica é a classificação de Child-Pugh, que avalia albumina, bilirrubina, presença de ascite, encefalopatia hepática e tempo de protrombina. Pacientes enquadrados na Classe C (quadro mais avançado) costumam ter o direito reconhecido com mais facilidade; já a Classe B, quando acompanhada de ascite ou encefalopatia recorrente, também tende a ser aceita. O ponto central, em qualquer caso, é a repercussão funcional documentada, e não apenas o diagnóstico isolado.

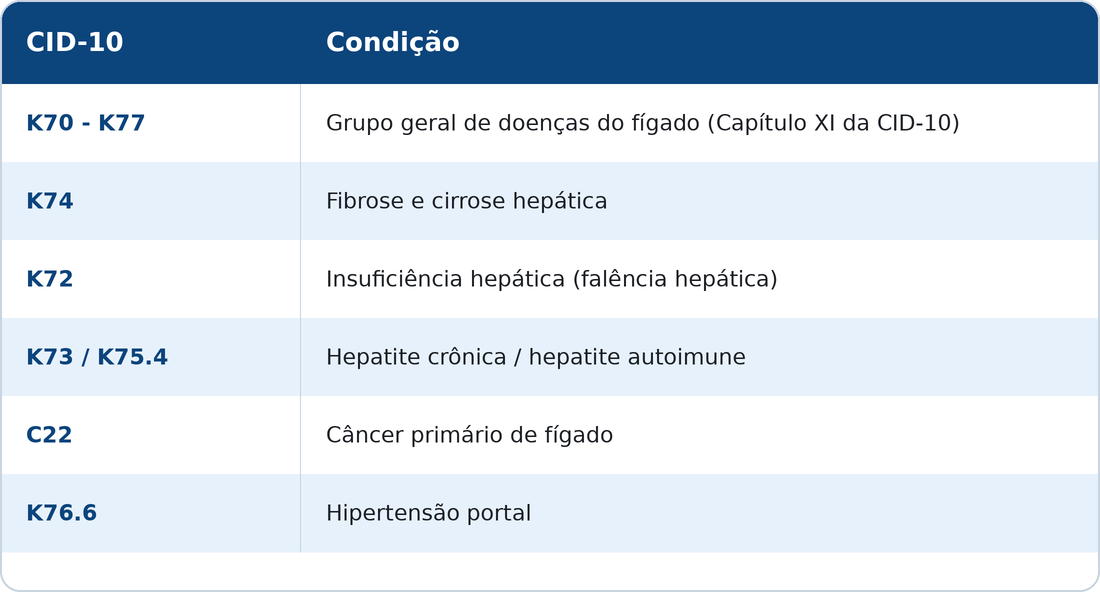
Entre os diagnósticos mais comuns que fundamentam o pedido estão a cirrose hepática, a hepatite crônica (incluindo a autoimune), a insuficiência hepática e o câncer primário de fígado. Os códigos da Classificação Internacional de Doenças mais associados a esse grupo são:


Quais documentos comprovam a hepatopatia grave?

O documento central é o laudo médico, de preferência emitido por hepatologista ou gastroenterologista. Não basta que ele informe o diagnóstico e o CID: é preciso que descreva expressamente que o quadro se enquadra como hepatopatia grave, com base na evolução clínica completa do paciente, incluindo o diagnóstico etiológico (a causa da doença), anatômico e funcional.

  • Exames de função hepática: bilirrubina, albumina e tempo de protrombina (parâmetros da própria classificação de Child-Pugh)
  • Exames de imagem: ultrassonografia, tomografia ou ressonância do abdome
  • Endoscopia digestiva, quando há histórico de varizes esofágicas
  • Registro de complicações, como ascite ou episódios de encefalopatia
  • Biópsia hepática, quando disponível
  • Em casos de transplante, o cadastro no sistema nacional de transplantes reforça a comprovação

Quanto mais detalhado o laudo, menor o risco de indeferimento. Um documento genérico, que apenas cita o CID sem descrever a gravidade, é uma das principais causas de negativa administrativa, e é também o ponto em que um acompanhamento próximo costuma fazer mais diferença: saber exatamente o que pedir ao médico assistente evita meses de espera por um laudo insuficiente.

A isenção vale sobre qual tipo de rendimento?

A isenção incide especificamente sobre os proventos de aposentadoria, reforma ou pensão, pagos tanto pelo INSS quanto por regime próprio de servidor público ou entidade de previdência privada (como PGBL, VGBL ou fundos de pensão). Rendimentos de trabalho ativo, aluguéis e aplicações financeiras continuam sujeitos à tributação normal, mesmo para quem já é portador da doença.

Isso também esclarece uma dúvida comum: quem ainda está na ativa e recebe apenas salário não tem esse rendimento isento com base nessa norma. O benefício passa a valer a partir da aposentadoria ou do início do recebimento da pensão.

Como formalizar o pedido e declarar a isenção no IRPF?

O caminho mais comum começa pela apresentação do laudo médico à fonte pagadora (INSS, órgão público empregador ou entidade de previdência privada), solicitando que o desconto do Imposto de Renda deixe de ser aplicado na fonte. Reconhecido o direito, a fonte pagadora deve parar de reter o imposto e emitir novo informe de rendimentos, classificando os valores como isentos.

Na declaração anual, os proventos isentos devem ser lançados na ficha “Rendimentos Isentos e Não Tributáveis”, no código correspondente à isenção por moléstia grave, nunca na ficha de rendimentos tributáveis, erro comum que costuma gerar inconsistência e levar à malha fina.

O que fazer se a Receita Federal negar o pedido?

A negativa administrativa não encerra o direito. O contribuinte pode recorrer administrativamente ou buscar a via judicial diretamente. O Supremo Tribunal Federal, no Tema 1.373 de repercussão geral, fixou que o ajuizamento da ação de isenção e repetição do indébito tributário não exige prévio requerimento administrativo. Além disso, a Súmula 598 do STJ dispensa a apresentação de laudo médico oficial para o reconhecimento judicial, sendo aceitos laudos particulares e outros meios de prova, desde que suficientemente demonstrada a gravidade da doença.

Quem já pagou imposto de renda indevidamente pode pedir a restituição dos últimos cinco anos. O termo inicial não é a data do laudo ou do requerimento, mas sim a data do diagnóstico médico, entendimento consolidado pelo STJ. A Súmula 627 do STJ ainda garante que a manutenção da isenção não exige comprovação de que os sintomas persistem, o que confere caráter estável ao benefício uma vez reconhecido. Na prática, é comum que o contribuinte só descubra esse direito anos depois, o que torna o cálculo do valor retroativo uma etapa que exige atenção técnica para não deixar dinheiro na mesa.

Pensionistas e quem recebe previdência privada também têm direito?

Sim. A isenção alcança tanto aposentados quanto pensionistas, e se estende aos rendimentos recebidos de entidades de previdência complementar, como PGBL, VGBL e fundos de pensão. Para quem acumula aposentadoria pública com complementação privada, o valor total recebido de ambas as fontes pode ser considerado isento, desde que comprovada a hepatopatia grave.

Por que contar com um advogado faz diferença nesses casos?

Na teoria, o processo parece simples: apresentar o laudo, pedir a isenção e declarar corretamente. Na prática, a linha entre uma hepatopatia comum e uma hepatopatia grave nem sempre é óbvia, e muitos médicos, focados no tratamento clínico, não sabem redigir o laudo com a linguagem que a Receita Federal e o CARF exigem para fins fiscais.

Um advogado com experiência na área pode orientar o paciente sobre o que pedir ao médico assistente antes de protocolar o requerimento, revisar se há valores a restituir dos últimos cinco anos e conduzir o processo administrativo ou judicial em caso de negativa. Isso reduz o risco de um laudo tecnicamente correto, mas insuficiente do ponto de vista jurídico, resultar em indeferimento.

O escritório Igor Menezes Advogados, Sociedade de Advocacia inscrita na OAB/RS 12.534, atua especificamente com isenção de Imposto de Renda por doença grave, incluindo hepatopatia grave e as demais condições previstas na Lei nº 7.713/88, com atendimento totalmente digital para todo o Brasil sob a responsabilidade de Igor Menezes, Advogado inscrito na OAB/RS 127.479. Se você ou um familiar enfrenta essa situação, vale conversar antes de seguir sozinho com o pedido.

Perguntas frequentes sobre hepatopatia grave e isenção de IR

Toda doença no fígado garante a isenção de Imposto de Renda?

Não. A doença precisa ser clinicamente grave, com repercussão funcional documentada, geralmente enquadrada nas classes mais avançadas da classificação de Child-Pugh. Uma cirrose compensada, sem complicações, costuma não ser suficiente.

É preciso estar aposentado para ter direito à isenção?

Sim, o benefício incide sobre proventos de aposentadoria, reforma ou pensão. Quem ainda está na ativa e recebe apenas salário não tem esse rendimento isento com base nessa norma.

O laudo médico precisa ter algum formato específico?

Não existe um modelo único obrigatório, mas ele deve conter o CID, a descrição clínica da gravidade, os exames que embasam o diagnóstico e a afirmação expressa de que o quadro se enquadra como hepatopatia grave.

Quem já pagou IR indevidamente pode pedir o dinheiro de volta?

Sim, é possível pedir a restituição dos últimos cinco anos, contados a partir da data do diagnóstico médico, e não da data do laudo ou do requerimento.

A isenção vale também para previdência privada?

Sim. Rendimentos de PGBL, VGBL e fundos de pensão complementar também são alcançados pela isenção, desde que comprovada a doença.

Quanto tempo leva o reconhecimento da isenção?

Varia conforme a fonte pagadora e a complexidade do caso. Pedidos com documentação completa e bem orientada tendem a ser resolvidos mais rapidamente; em caso de negativa e necessidade de via judicial, o processo pode se estender por mais tempo.

Deixe um comentário

O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *

Notícias Relacionadas

Como Solicitar a Isenção de Imposto de Renda por Doença Grave?

Igor Menezes Advogados (OAB/RS 12.534)  ·  Igor Menezes, Advogado (OAB/RS 127.479)  ·  Isenção de IR por doença grave A isenção de Imposto de Renda por doença grave é um direito conhecido em teoria, mas cercado de dúvidas na hora de colocar em prática. Muita gente sabe que o benefício existe, mas não sabe exatamente por […]

Leia mais
Leia o texto
Isenção do Imposto de Renda para portadores de HIV - Igor Menezes Advogados

25/06/2026

Isenção do Imposto de Renda para Portadores de HIV: Você Tem Esse Direito Mesmo Sem Sintomas

Como a lei e os tribunais superiores garantem isenção do IRPF a aposentados, pensionistas e militares reformados soropositivos para HIV, mesmo sem manifestação de sintomas da Aids Introdução Todo ano, milhares de aposentados, pensionistas e militares reformados que vivem com HIV pagam imposto de renda sem saber que têm direito a uma isenção completa garantida […]

Leia mais
Leia o texto
Casal de idosos praticando exercício ao ar livre — isenção de IR por doença grave mesmo após a cura

20/06/2026

Tive uma doença grave e me curei: ainda tenho direito à isenção de Imposto de Renda?

Tive uma doença grave e me curei: ainda tenho direito à isenção de Imposto de Renda? A cura ou remissão de uma doença grave não extingue o direito à isenção de Imposto de Renda. Conforme a Súmula 627 do STJ, o benefício é vitalício para aposentados e pensionistas, sendo possível inclusive recuperar os valores pagos […]

Leia mais
Leia o texto

06/08/2026

Como Solicitar a Isenção de Imposto de Renda por Doença Grave?

Igor Menezes Advogados (OAB/RS 12.534)  ·  Igor Menezes, Advogado (OAB/RS 127.479)  ·  Isenção de IR por doença grave A isenção de Imposto de Renda por doença grave é um direito conhecido em teoria, mas cercado de dúvidas na hora de colocar em prática. Muita gente sabe que o benefício existe, mas não sabe exatamente por […]

Leia mais
Leia o texto
Isenção do Imposto de Renda para portadores de HIV - Igor Menezes Advogados

25/06/2026

Isenção do Imposto de Renda para Portadores de HIV: Você Tem Esse Direito Mesmo Sem Sintomas

Como a lei e os tribunais superiores garantem isenção do IRPF a aposentados, pensionistas e militares reformados soropositivos para HIV, mesmo sem manifestação de sintomas da Aids Introdução Todo ano, milhares de aposentados, pensionistas e militares reformados que vivem com HIV pagam imposto de renda sem saber que têm direito a uma isenção completa garantida […]

Leia mais
Leia o texto
Casal de idosos praticando exercício ao ar livre — isenção de IR por doença grave mesmo após a cura

20/06/2026

Tive uma doença grave e me curei: ainda tenho direito à isenção de Imposto de Renda?

Tive uma doença grave e me curei: ainda tenho direito à isenção de Imposto de Renda? A cura ou remissão de uma doença grave não extingue o direito à isenção de Imposto de Renda. Conforme a Súmula 627 do STJ, o benefício é vitalício para aposentados e pensionistas, sendo possível inclusive recuperar os valores pagos […]

Leia mais
Leia o texto